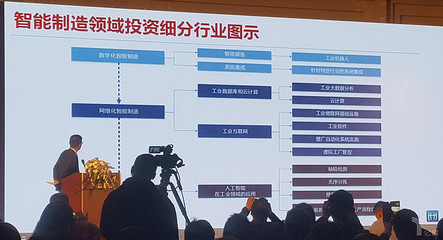
掘金人工智能产业链细分赛道 人工智能通用应用系统的机遇与挑战
人工智能产业链可划分为基础层、技术层和应用层,其中应用层是价值实现的最终环节。人工智能通用应用系统作为应用层的重要分支,指不局限于特定行业、能够跨领域赋能各类场景的AI系统平台或解决方案。本文将深入分析这一细分赛道的定义、市场现状、关键玩家、发展趋势及投资逻辑。
一、定义与范畴
人工智能通用应用系统是指具备通用性、可迁移能力的AI应用系统,通常包括计算机视觉、自然语言处理、语音识别、机器学习平台等通用技术能力,并以API、软件产品或解决方案的形式提供给不同行业的客户。与垂直行业应用(如医疗AI、金融AI)不同,通用应用系统强调跨行业的适应性和规模化复制潜力。
典型代表包括:AI开放平台(如百度AI开放平台、阿里云ET大脑)、通用计算机视觉平台(如商汤SenseFoundry)、自然语言处理平台(如科大讯飞开放平台)、机器学习平台(如第四范式先知)以及对话式AI平台等。
二、市场现状与驱动因素
中国人工智能通用应用系统市场保持高速增长。据IDC等机构数据,2023年中国AI公有云服务市场规模超过80亿元,其中计算机视觉、语音识别和自然语言处理占据主要份额。驱动因素包括:
- 政策支持:国家层面陆续发布《新一代人工智能发展规划》《十四五数字经济发展规划》等政策,鼓励AI通用技术研发和产业化。
- 数字化转型需求:传统企业缺乏AI自研能力,倾向于采购通用AI平台快速构建智能应用。
- 技术成熟:深度学习框架开源、预训练大模型降低AI应用门槛,推动通用化能力输出。
- 资本助推:一级市场对AI平台型公司持续关注,头部企业融资规模可观。
三、关键玩家与竞争格局
当前赛道参与者主要分为三类:
- 科技巨头:百度、阿里、腾讯、华为等依托云生态和全栈技术能力,提供通用AI平台服务,占据较大市场份额。
- AI独角兽:商汤、旷视、云从、依图等计算机视觉公司横向拓展通用平台;科大讯飞在语音及NLP领域优势明显;第四范式深耕机器学习平台。
- 新兴创业公司:聚焦特定通用能力(如RPA+AI、对话式AI)的初创企业不断涌现
竞争焦点集中在技术性能、行业Know-how沉淀、生态建设以及性价比。巨头依靠生态和资金优势强者恒强,但垂直场景的深度定制仍是独角兽的差异化机会。
四、发展趋势与投资逻辑
- 大模型重塑通用应用:预训练大模型(如GPT系列、文心一言)正成为新一代AI通用基础设施,推动应用系统向“模型即服务”演进,降低定制化成本,提升泛化能力。投资机会在于基于大模型的中间层和应用层创新。
- 从通用平台向行业解决方案下沉:纯通用平台盈利能力有限,头部厂商加速与行业结合,形成“通用平台+行业插件”模式,扩大商业变现空间。
- 边缘AI与云边协同:随着物联网发展,通用AI能力向边缘端延伸,满足实时性、隐私性需求,开辟新的市场空间。
- 开源与闭源并存:开源框架(如TensorFlow、PyTorch)和开源模型降低技术壁垒,但商业公司通过增值服务(模型优化、部署运维)构建护城河。
投资逻辑上,应重点关注:具备底层技术原创能力且能快速产品化的团队;拥有海量数据闭环和场景落地能力的平台型公司;以及在大模型时代能构建差异化生态的玩家
五、风险与挑战
- 技术迭代风险:AI技术演进迅速,研发投入大,若未能跟上技术潮流,领先优势可能迅速消失。
- 数据隐私与合规:通用平台处理多行业数据,面临日益严格的数据安全法规。
- 商业化变现压力:通用AI平台前期投入高,而客户付费意愿和客单价提升需要时间,盈利周期较长。
- 行业竞争加剧:巨头价格战和开源免费策略挤压中小玩家生存空间。
##
人工智能通用应用系统是AI产业链中连接技术与场景的关键环节,市场空间广阔,但竞争激烈、技术迭代快。投资者需甄别真正具备技术壁垒、商业化能力和生态构建潜力的企业,才能在AI浪潮中掘金。随着大模型等新技术成熟,该赛道有望孕育出新的平台级巨头。
如若转载,请注明出处:http://www.fuhuipu.com/product/54.html
更新时间:2026-11-21 12:15:45